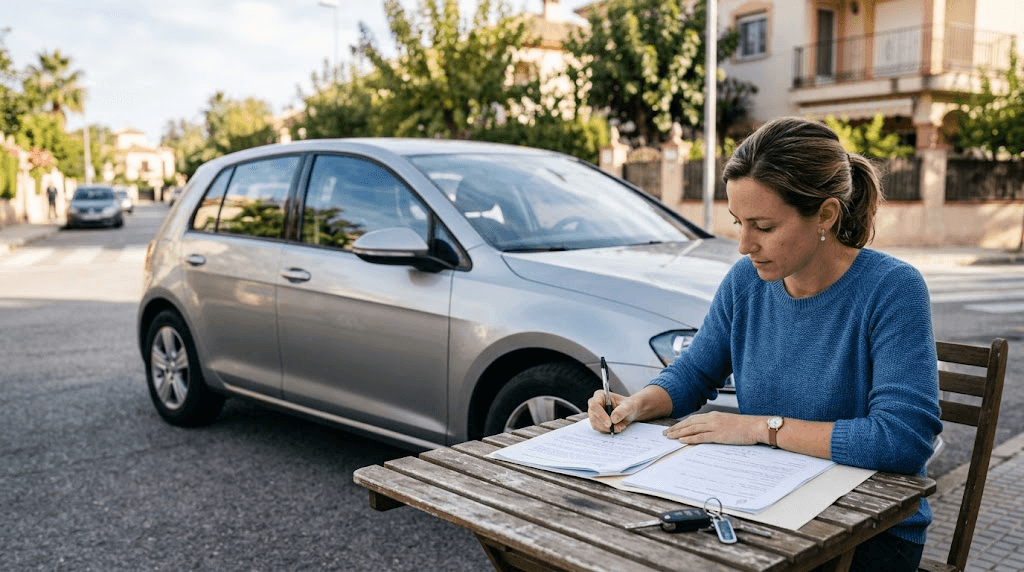
La pregunta aparece cada vez que renuevas la póliza o cambias de coche: ¿merece la pena pagar más por el todo riesgo, o el a terceros es suficiente para lo que necesitas?
Seguro a terceros o todo riesgo no tiene una respuesta única, aunque los comparadores online a veces lo presenten así. Depende del valor de tu coche, de dónde lo aparcas, de tu experiencia al volante y de si aún lo estás pagando a plazos.
Vamos a ver qué cubre exactamente cada modalidad, el punto intermedio que mucha gente no conoce, y cuándo tiene sentido cambiar de una a otra.
Seguro a terceros o todo riesgo: qué cubre cada uno
Antes de comparar precios, hay que tener claro qué protege realmente cada modalidad, porque la diferencia no es solo de cobertura de tu propio coche.
Seguro a terceros: el mínimo legal
Cubre los daños que tú causes a otras personas, vehículos o bienes en un accidente del que seas responsable. Es la cobertura obligatoria para circular legalmente en España, y no incluye ninguna reparación de tu propio coche, sea cual sea la causa del siniestro.
Si tienes la culpa de un accidente, el seguro a terceros paga los daños del otro conductor, pero el arreglo del tuyo corre de tu bolsillo salvo que contrates coberturas adicionales.
Seguro todo riesgo: cobertura de tu propio vehículo
Además de cubrir a terceros, el todo riesgo repara los daños de tu coche aunque la culpa sea tuya, e incluye habitualmente robo, incendio y lunas, aunque las condiciones exactas varían mucho entre aseguradoras.
Existen versiones con franquicia (una cantidad que pagas tú antes de que actúe el seguro) y sin franquicia, y esa variable cambia bastante el precio de la prima.
Terceros ampliado: el punto intermedio que mucha gente no conoce
En el debate de seguro a terceros o todo riesgo casi nadie menciona esta tercera vía, que muchos comparadores esconden entre las opciones avanzadas: el terceros ampliado.
Añade coberturas como lunas, robo, incendio o asistencia en viaje al mínimo legal, sin llegar a cubrir los daños propios por colisión cuando la culpa es tuya. Para un coche de valor medio-bajo que aparcas en la calle, suele ser el punto de equilibrio más razonable entre precio y protección real.
Cuándo compensa cambiar a todo riesgo
En la balanza de seguro a terceros o todo riesgo, estos son los escenarios donde la opción más cara suele justificar su precio.
Coche nuevo o de valor alto. Cuanto más cuesta reparar o reponer tu coche, más sentido tiene que el seguro asuma ese riesgo en vez de tu bolsillo.
Financiación en curso. Muchas entidades de leasing o renting exigen todo riesgo como condición del contrato, así que en ese caso no es una elección, es un requisito.
Poca experiencia al volante. Los conductores noveles tienen estadísticamente más siniestros con responsabilidad propia, y ahí el todo riesgo protege justo lo que más falta hace.
Aparcamiento habitual en calle. Sin garaje, el riesgo de golpes, rayones y actos vandálicos sube, y esas reparaciones solo las cubre el todo riesgo o, en parte, un terceros ampliado con esas garantías específicas.
Cuándo compensa quedarte en terceros
El escenario contrario en la disyuntiva de seguro a terceros o todo riesgo también es real, y muchas veces se ignora por pura inercia al renovar la póliza cada año.
Un coche de bajo valor de mercado, aparcado en garaje, con un conductor de buen historial y sin siniestros declarados en años, rara vez justifica el sobrecoste de un todo riesgo completo. Si el coche vale poco más que la diferencia de prima entre ambas modalidades en dos o tres años, el cálculo se inclina hacia el terceros ampliado.
Seguro a terceros o todo riesgo: cómo decidir en tu caso
Antes de renovar por inercia, haz este cálculo rápido: compara la diferencia de precio anual entre ambas modalidades con el valor de mercado actual de tu coche, no el precio que pagaste al comprarlo.
Si la diferencia de prima en tres años se acerca al valor del coche, probablemente estés pagando de más por una cobertura que no compensa. Si tu coche vale bastante más que esa diferencia acumulada, el todo riesgo sigue teniendo sentido económico.
Comparar varias aseguradoras con las mismas coberturas exactas, no solo el precio final, es la única forma honesta de decidir. Las asociaciones de consumo como la OCU insisten en comparar coberturas línea por línea, no solo el titular de la prima. Si además estás valorando cambiar de coche, ten en cuenta que el seguro es una partida más dentro de cuánto cuesta un coche al año, no un gasto aislado.
Un apunte legal que conviene conocer
El seguro a terceros es obligatorio en España por la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, recogida en el BOE. La DGT recuerda que circular sin ningún seguro es una infracción grave con consecuencias que van mucho más allá de la multa económica.
Si alguna vez te ves involucrado en un accidente con un vehículo sin seguro, el Consorcio de Compensación de Seguros es el organismo que cubre esos siniestros cuando el responsable no tiene póliza vigente.
Preguntas frecuentes
¿El seguro a terceros o todo riesgo es siempre más caro?
El todo riesgo suele costar más porque cubre también tu propio vehículo, pero la diferencia real depende mucho del perfil del conductor, el modelo de coche y la aseguradora concreta. Conviene comparar presupuestos reales antes de asumir nada.
¿Qué es el terceros ampliado exactamente?
Es un punto intermedio que añade coberturas como lunas, robo o incendio al seguro obligatorio mínimo, sin llegar a cubrir los daños propios por colisión cuando la culpa es tuya.
¿Puedo cambiar de todo riesgo a terceros a mitad de póliza?
Depende de las condiciones de tu aseguradora; algunas permiten modificar coberturas durante la vigencia y otras solo en la renovación anual. Consulta directamente las condiciones de tu contrato.
¿Influye la edad del coche en qué modalidad conviene?
Sí, bastante. Cuanto más envejece un coche y baja su valor de mercado, menos sentido económico tiene mantener un todo riesgo completo frente a un terceros ampliado.
Artículos relacionados que te pueden interesar
- Precio del seguro de coche: qué factores lo determinan
- Qué es la franquicia del seguro y cuándo te interesa
- Los coches más vendidos de España en 2026
- Cómo elegir tu primer coche

Crecí entre las motos y los coches de mi padre y hago yo mismo el mantenimiento de mi moto. Escribo en Pillatop sobre mantenimiento, averías y compra de segunda mano, con precios orientativos y fuentes citadas.

Deja una respuesta